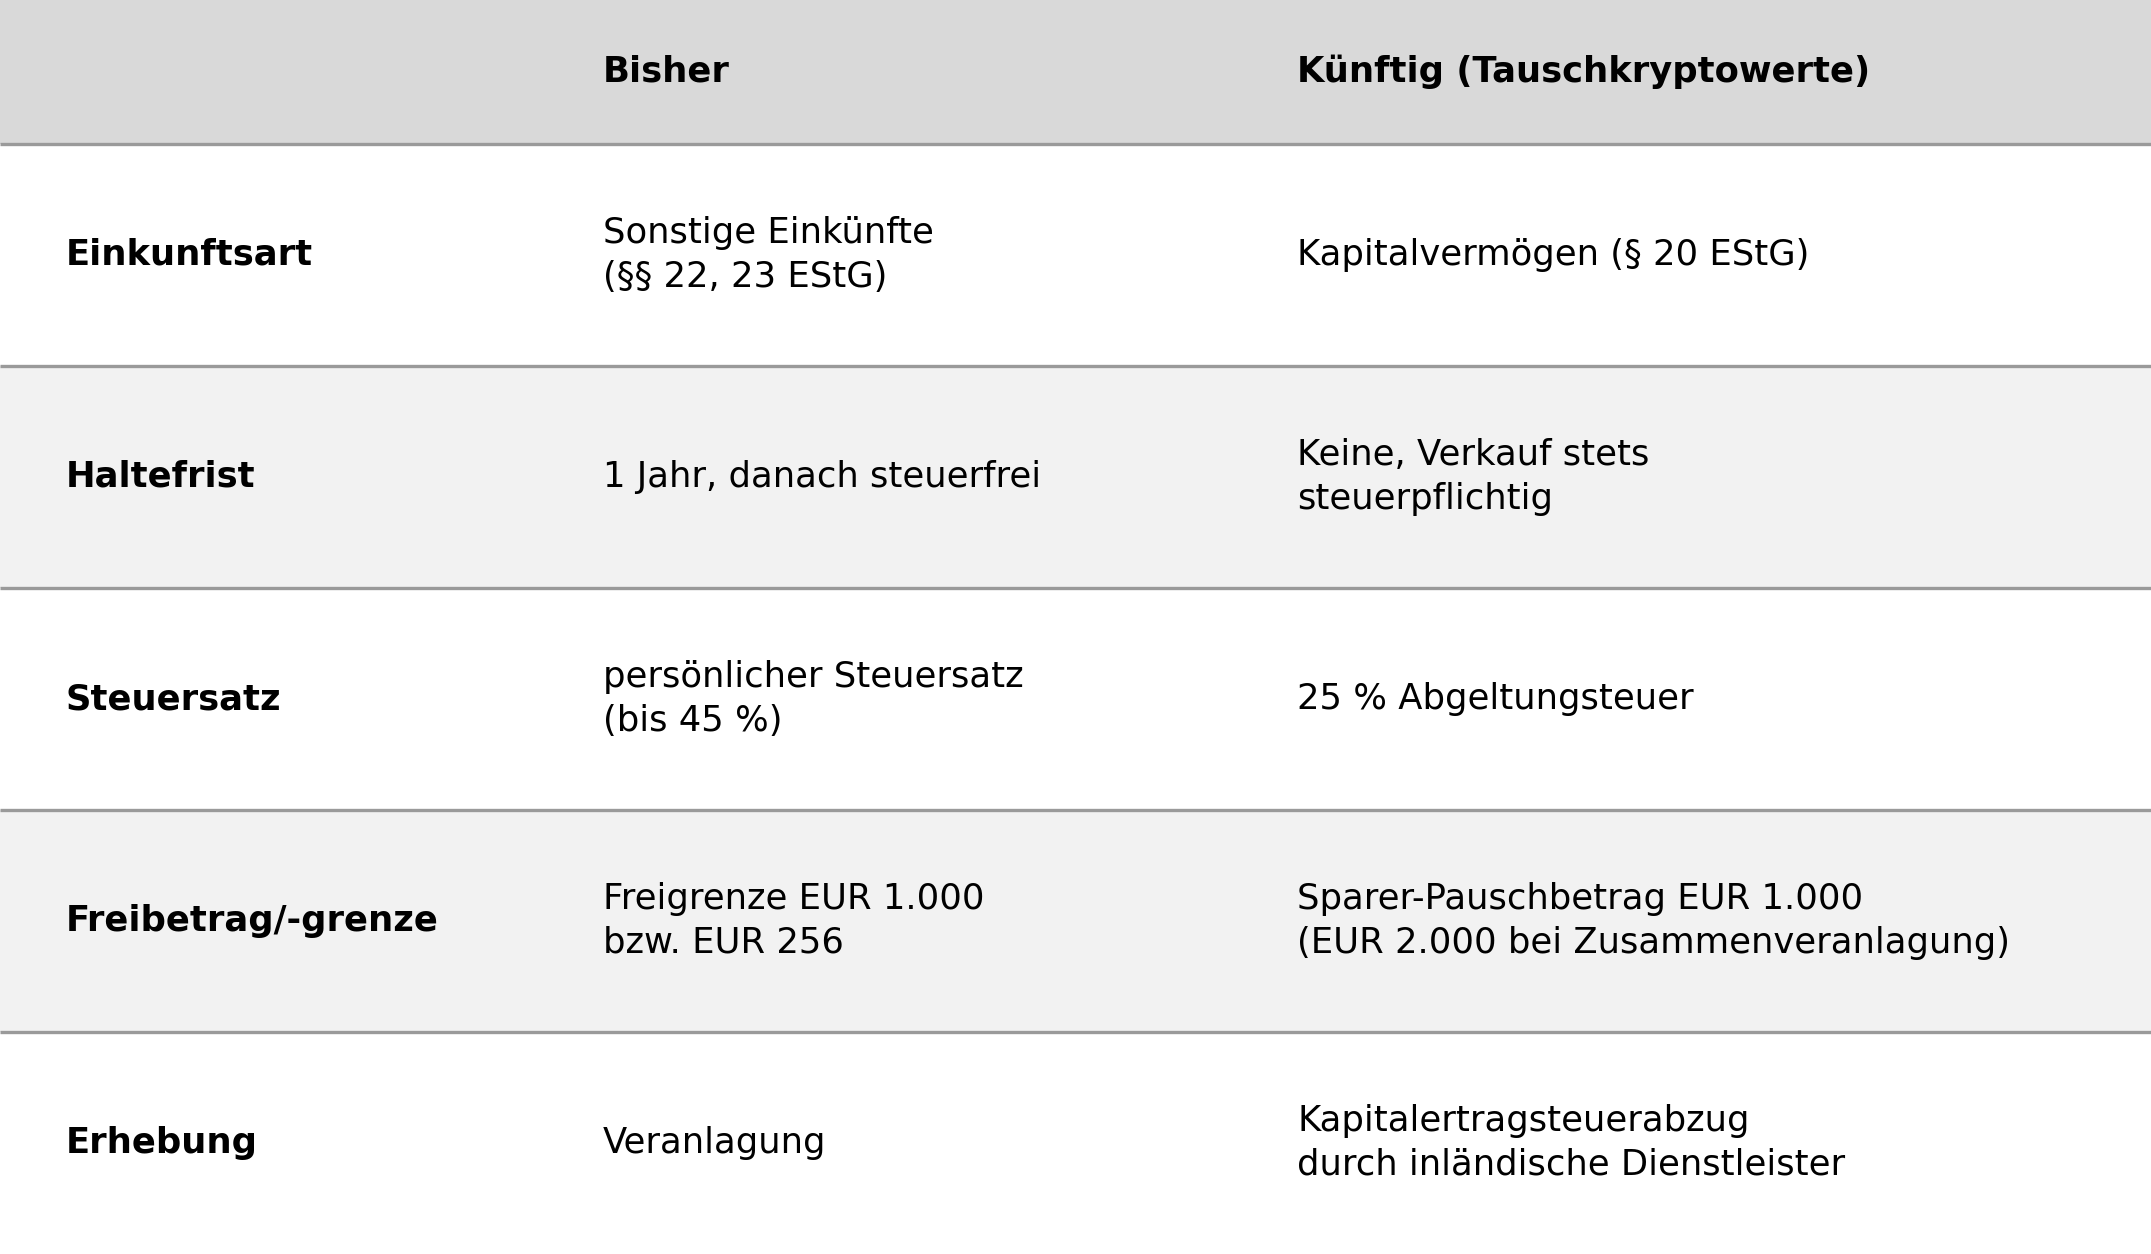
Kryptowerte haben sich für viele Privatanleger zu einer festen Anlageklasse entwickelt. Steuerlich werden sie bislang wie Gold oder Kunstgegenstände behandelt: Wer länger als ein Jahr hält, veräußert steuerfrei. Nach einem Referentenentwurf des BMF (Stand August 2026) soll sich das grundlegend ändern. Kryptowerte, die als Tauschmittel genutzt werden, sollen künftig den Einkünften aus Kapitalvermögen zugeordnet werden. Damit rücken sie steuerlich in die Nähe von Aktien und Fonds.
Aktuelle Rechtslage: Haltefrist von einem Jahr
Nach geltendem Recht sind Kryptowerte im Privatvermögen „andere Wirtschaftsgüter“ im Sinne des § 23 Abs. 1 Satz 1 Nr. 2 EStG. Gewinne aus ihrer Veräußerung sind nur dann steuerpflichtig, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Als Veräußerung gilt dabei nicht nur der Verkauf gegen Euro, sondern auch der Tausch in einen anderen Kryptowert oder die Bezahlung von Waren und Dienstleistungen.
Innerhalb der Haltefrist erzielte Gewinne unterliegen dem persönlichen Einkommensteuersatz von bis zu 45 % zuzüglich Solidaritätszuschlag. Seit dem Veranlagungszeitraum 2024 gilt eine Freigrenze von EUR 1.000 pro Jahr (§ 23 Abs. 3 Satz 5 EStG). Wird sie auch nur geringfügig überschritten, ist der gesamte Gewinn steuerpflichtig. Verluste können nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnet werden.
Sind Einheiten eines Kryptowerts zu unterschiedlichen Zeitpunkten zu unterschiedlichen Preisen erworben worden und wird eine Einheit veräußert, ist grundsätzlich im Wege der Einzelbetrachtung festzustellen, welche der Einheiten veräußert wurde. Ist eine Einzelbetrachtung nicht möglich, ist für Zwecke der Haltefrist die FIFO-Methode („first in, first out“) und bei der Wertermittlung wahlweise die FIFO-Methode („first in, first out“) oder die Durchschnittsmethode anzuwenden. Einnahmen aus Staking oder Lending sind nach § 22 Nr. 3 EStG steuerpflichtig, sofern sie die Freigrenze von EUR 256 übersteigen. Eine Verlängerung der Haltefrist auf zehn Jahre ist damit nach Verwaltungsauffassung nicht verbunden.